La soberanía del clic: Cómo Pix liberó a Brasil de los intermediarios financieros
Pix Brasil revolucionó los pagos instantáneos en el país, eliminando intermediarios financieros y garantizando autonomía económica a millones de brasileños. Descubre cómo este sistema público transformó la forma de transferir dinero.
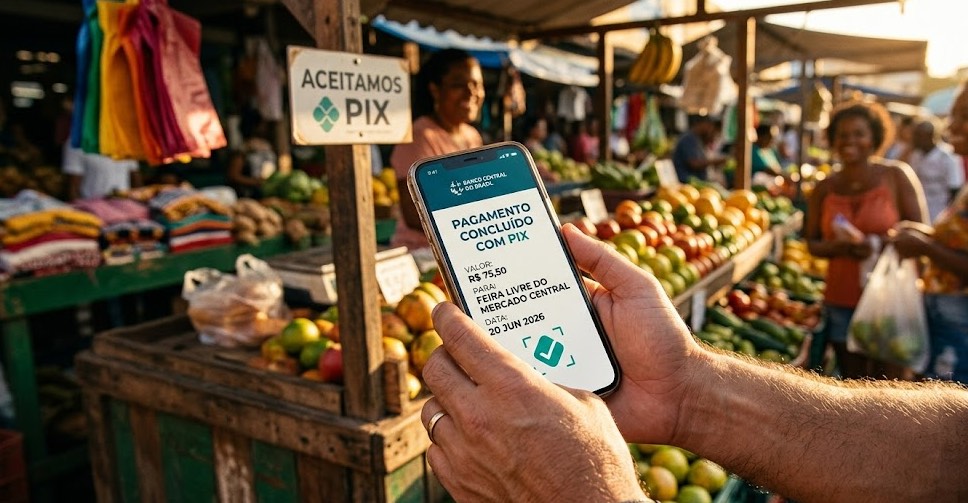
Si vas a una playa en Río de Janeiro a comprar un agua de coco, el vendedor ambulante no te pedirá efectivo ni sacará una terminal de tarjeta de crédito tradicional. En su lugar, te mostrará un pequeño cartel con un código QR. En tres segundos, usando tu celular, el dinero pasará de tu cuenta a la suya sin tarifa para personas físicas en las condiciones previstas por la regulación.
Esto no es magia; es Pix, el sistema de pagos instantáneos creado y gestionado por el Banco Central de Brasil (BCB). Lanzado a finales de 2020, Pix se ha convertido en el medio de pago más utilizado del país, adoptado por el $76.4\%$ de la población y habiendo acumulado más de $181.6$ mil millones de transacciones desde su lanzamiento. Según datos oficiales publicados por la autoridad monetaria en junio de 2026, tan solo durante el mes de mayo de ese año Pix movilizó la histórica cifra de $1.813$ billones de reales brasileños (aproximadamente $330$ mil millones de dólares) mediante $6.311$ millones de operaciones individuales.
¿Por qué Pix es una revolución que va más allá de la tecnología? Porque es una declaración de autonomía financiera.
El poder de no depender de nadie (Adiós, redes de tarjetas)
Para entender el éxito de Pix, hay que comprender cómo funciona el sistema tradicional. Cuando pagas con una tarjeta de débito o crédito convencional, tu dinero viaja a través de una compleja carretera controlada por corporaciones privadas internacionales (los “rieles” de Visa, Mastercard o American Express) y procesadores locales. Cada uno de ellos cobra una tajada de la transacción en forma de comisiones, y los comercios a veces deben esperar días para ver reflejado su dinero.
Pix cambió las reglas del juego al construir sus propios rieles. El sistema no depende de intermediarios externos ni de la infraestructura de las marcas globales de tarjetas de crédito. Es una red pública de pagos inmediatos operada directamente por el Banco Central brasileño.
Las ventajas de esta independencia son demoledoras:
- Liquidación inmediata: El dinero se transfiere en menos de dos segundos, las 24 horas del día, los 7 días de la semana.
- Sin tarifa para personas físicas: La transferencia y el uso general del servicio no tienen costo para individuos bajo las condiciones y límites contemplados por la regulación general del BCB.
- Comisiones mínimas para comercios: Los negocios pagan una fracción de lo que les costaría aceptar una tarjeta tradicional, eliminando la necesidad de costosas terminales de cobro físicas.
El evolución constante: Pix por aproximación y blindaje antifraude en el calendario regulatorio
Lejos de estancarse, el sistema sigue evolucionando para comerle terreno al plástico físico, aunque con plazos muy claros definidos por el regulador. En junio de 2026, el Banco Central de Brasil publicó la Instrucción Normativa 746, que flexibiliza significativamente las reglas del “Pix por aproximación” (el pago sin contacto usando tecnología NFC en billeteras digitales) al eliminar el límite diario estándar de $500$ reales. Según el calendario oficial, esta flexibilización entrará en vigor el 1 de octubre de 2026, fecha límite para que las instituciones financieras adapten sus sistemas informáticos y permitan que los usuarios personalicen sus propios topes diarios de seguridad directamente desde las aplicaciones bancarias.
Asimismo, la seguridad del ecosistema se está robustecendo mediante la transición hacia el estándar MED 2.0 (Mecanismo Especial de Devolución). Esta evolución del mecanismo original —cuya fase facultativa inicial para las entidades comenzó a finales de noviembre de 2025— faculta a las instituciones para rastrear de forma automatizada la ruta del dinero fraudulento a través de múltiples niveles de cuentas receptoras, y no solo en la primera cuenta de destino. Al bloquear de manera veloz la dispersión de fondos ilícitos, el BCB y el sector financiero apuntan a incrementar de forma considerable la tasa de recuperación de recursos perdidos por estafas virtuales.
¿Por qué esto es una lección de soberanía para América Latina?
La belleza de Pix radica en su enfoque democrático. Mientras que las criptomonedas prometían descentralizar el dinero pero se quedaron en el terreno de la especulación, y las aplicaciones de banca privada a menudo segregan a quienes no tienen un historial crediticio formal, Pix nació desde la base de la pirámide social. Logró bancarizar a millones de personas que antes dependían exclusivamente del dinero en efectivo.
Para Webi.lat, el caso de Pix demuestra que los gobiernos de nuestra región no necesitan esperar a que las soluciones tecnológicas vengan del Silicon Valley o de Wall Street. Cuando el Estado asume un rol activo en la innovación de infraestructura pública digital, es capaz de crear herramientas más eficientes, soberanas y seguras que las del mercado privado.
Veredicto de Webi
Pix no es solo un éxito tecnológico; es un ejemplo de cómo la soberanía digital puede mejorar directamente la vida cotidiana de millones de personas. Mientras otros países de la región avanzan a paso lento con sistemas de pagos fragmentados, Brasil ya ha demostrado que el futuro del dinero es público, instantáneo y completamente independiente de las redes financieras tradicionales.
Fuentes para investigar más:
- Banco Central do Brasil (BCB): Estadísticas mensuales de transacciones de Pix y notas de prensa sobre Instrucciones Normativas de pago.
- Folha de S.Paulo / Mercado: Análisis normativo sobre la Instrucción Normativa 746 del Pix por aproximación y sus plazos de implementación para octubre de 2026.
- Convergência Digital: Reportes sobre las estadísticas de volumen financiero y novedades de telecomunicaciones asociadas al Pix para mediados de 2026.
Deja un comentario